铁矿石战争升级?中国成立“铁矿航母”,中澳博弈与废钢暗线
铁矿石,这个看似普通的黑色矿石,曾长期是中国钢铁工业的“阿喀琉斯之踵”。作为全球最大的钢铁生产国,中国每年消耗全球约70%的铁矿石,却长期在定价权上受制于人。尤其是澳大利亚,凭借必和必拓、力拓等矿业巨头,牢牢把控着中国进口铁矿石的半壁江山。中澳之间的铁矿石博弈,一度被形容为一场没有硝烟的“战争”。而随着中国成立“铁矿航母”——中国矿产资源集团的成立,以及废旧钢材循环利用体系的加速推进,这场战争的攻守之势正在发生微妙而深刻的变化。
一、中国成立“铁矿航母”:从散兵游勇到握指成拳
2022年7月,中国矿产资源集团有限公司正式成立。这家注册资本高达200亿元的央企,被外界称为“铁矿航母”。它的使命非常明确:代表中国钢铁行业统一对外谈判铁矿石采购,改变过去数百家钢厂各自为战、被国际矿业巨头分而治之的局面。
过去,中国钢厂在铁矿石谈判中往往处于劣势。必和必拓、力拓、淡水河谷三大巨头通过“长协+现货”的定价机制,以及精准的供给调控,反复推高价格。2021年铁矿石价格一度飙升至每吨230美元以上,中国钢铁行业利润被大幅挤压。而中国矿产资源集团的成立,相当于把分散的采购需求集中起来,形成统一的谈判筹码。这就好比把一群小舢板组合成了一艘航母,虽然还不够庞大,但已经具备了远洋作战的雏形。
与此中国还在加速推进铁矿石进口来源多元化。几内亚西芒杜铁矿项目,被誉为“全球尚未开发的最大优质铁矿”,中国企业深度参与其中。一旦该项目在2025年前后投产,每年可供应上亿吨高品位铁矿石,将对澳矿形成有力制衡。巴西、南非、秘鲁等地的铁矿进口比例也在逐步提升。
二、中澳铁矿石之战:我们赢了吗?
要回答“我们赢了吗”这个问题,不能简单地用“是”或“否”来下结论。更准确的说法是:中国正在从战略被动转向战略相持,并在部分领域取得突破。
从短期看,澳大利亚仍然是中国铁矿石的最大来源国。2023年,中国进口铁矿石约11.8亿吨,其中来自澳大利亚的仍占六成以上。澳矿的品位高、开采成本低、运输距离短,这些天然优势短期内难以完全替代。而且,三大矿业巨头依然拥有较强的定价影响力。
但从趋势看,中国的筹码明显增多。中国矿产资源集团的统一采购,已经开始在谈判中显示出议价能力。西芒杜项目的推进、废钢比的提升、钢铁行业产能的优化,都在弱化澳矿的不可替代性。更重要的是,中国作为全球最大的铁矿石买家,拥有超大规模市场优势,只要团结一致,就没有理由长期忍受不合理定价。
可以说,这场战争还没有到“我们大获全胜”的时刻,但中国已经从当年的“被动挨打”变成了“有来有回”,甚至在部分战役中占据主动。真正的胜利,不是彻底抛弃澳矿,而是建立多元、稳定、可负担的铁矿石供应体系。
三、废旧钢材:被低估的“城市矿山”
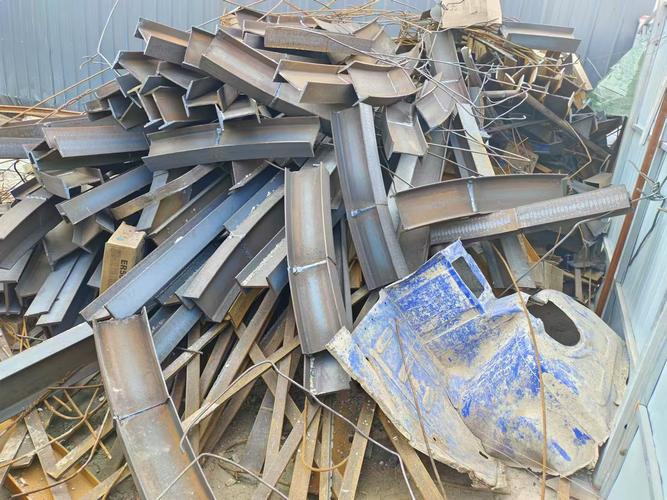
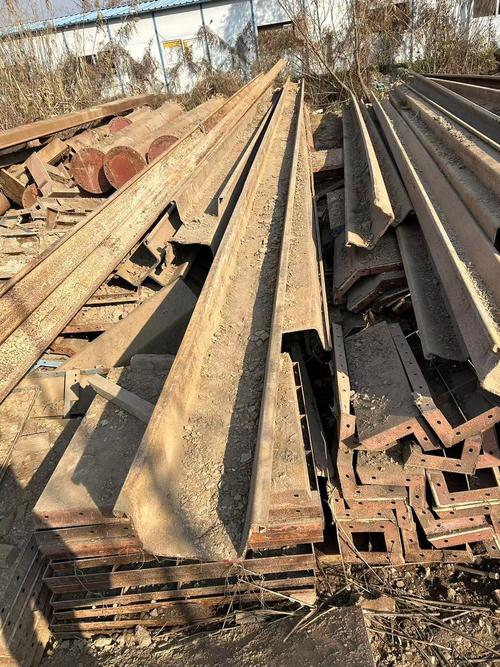
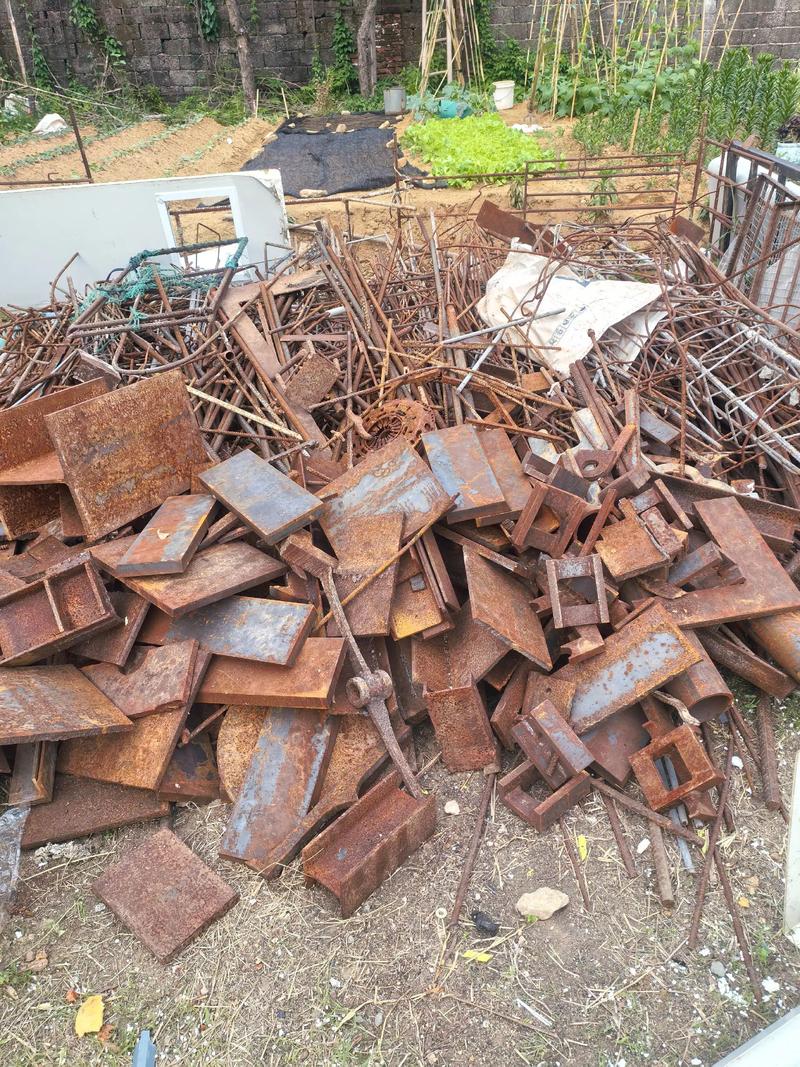
在铁矿石博弈的背后,有一条容易被忽视的暗线——废旧钢材的回收利用。废钢是唯一可以替代铁矿石的炼钢原料。每利用1吨废钢,可少消耗约1.6吨铁矿石、0.35吨标准煤,减少1.6吨二氧化碳排放。
过去,中国钢铁生产以长流程为主(铁矿石+焦炭),废钢比远低于全球平均水平。但这一局面正在改变。随着中国钢铁蓄积量不断增加,报废汽车、旧家电、拆迁建筑等产生的废钢资源日益丰富。2023年,中国废钢利用量已超过2亿吨,虽然仍有提升空间,但增长势头明显。
如果废钢比能够进一步提升到30%甚至更高,中国对进口铁矿石的依赖度将显著下降。这意味着,每一吨被回收的废旧钢材,都是对铁矿航母的一种“助攻”,都是在中澳铁矿石博弈中增加的一块砝码。从这个角度看,废钢不仅仅是一个环保题材,更是一个战略资源。
废钢行业也面临挑战:回收体系分散、税收政策不完善、废钢加工技术有待提升、部分废钢被出口而非留在国内利用等。需要从国家层面统筹规划,把“城市矿山”真正变成战略储备。
四、胜利属于有准备的一方
铁矿石战争没有终局,只有持续博弈。中国成立铁矿航母,是在组织架构上的一次关键补课;推进进口多元化,是在地缘布局上的长远谋划;发展废钢循环利用,是在资源战略上的根本出路。这三者形成的组合拳,正在改变全球铁矿石棋局的势力对比。
所以,中澳铁矿石之战,我们赢了吗?或许更准确的答案是:我们还没有赢,但我们已经不再必输。只要坚持战略定力,把每一块废钢都用好,把每一次谈判都做扎实,未来的主动权终将掌握在自己手中。铁矿石的海面上,中国航母已经启航——风向,正在改变。
如若转载,请注明出处:http://www.puyangshangmao.com/product/44.html
更新时间:2026-10-05 23:50:10